2018-2024年中国出境旅游服务行业市场发展现状调查与国内旅游联动趋势预测
一、引言
2018年至2024年,中国出境旅游服务行业经历了从高速增长到深度调整,再到稳步复苏的完整周期。与此国内旅游作为出境游的“镜像市场”与“基础盘”,其发展轨迹与出境游形成显著互动关系。本报告基于市场调查数据,梳理出境旅游服务行业现状,并重点分析其与国内旅游发展的联动趋势与未来方向。
二、2018-2019年:出境游高速增长,国内游同步扩容
2018-2019年,中国出境旅游人数分别约为1.49亿和1.55亿人次,出境旅游服务市场规模(含签证、机票、酒店、地接、购物等)突破2万亿元。主要目的地为泰国、日本、越南、新加坡及欧洲、北美。出境游服务产业链趋于成熟:OTA平台(携程、飞猪、同程)占据流量入口,线下门店向体验化转型,定制游、小包团快速增长。
同期,国内旅游人数从55.4亿增至60.1亿人次,国内旅游收入从5.13万亿增至5.73万亿元。值得注意的是,出境游与国内游并非完全替代——部分高端出境游客在短假期转向国内长线游(如新疆、云南、海南),形成“长线出境、短线国内”的分层消费格局。
三、2020-2022年:疫情冲击下出境游停滞,国内游主导市场
2020年起,跨境旅行受限,出境旅游服务行业几乎停摆。签证中心关闭、国际航班熔断、团队游暂停,大量出境游服务企业转向国内游业务,或退出市场。据测算,2020-2022年出境游服务市场规模萎缩至不足峰值的10%。
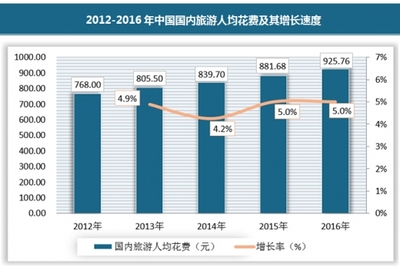
国内旅游则成为唯一主线。2020-2022年,国内旅游人数分别为28.8亿、32.5亿、25.3亿人次,虽低于2019年,但结构性机会涌现:露营、冰雪、研学、乡村游、城市微度假等新业态快速增长。原出境游客群将消费力转向国内高端酒店、精品民宿、西部自驾、海南免税购物等,带动国内旅游人均消费一度接近或超过出境游水平。此阶段“国内游替代出境游”效应显著,服务标准与产品创新明显提速。
四、2023-2024年:出境游复苏重启,国内游与出境游并行发展
2023年起,中国有序恢复出境团队旅游业务,逐步扩展至138个国家。2023年出境游人数约0.87亿人次,2024年预计恢复至1.2-1.3亿人次,恢复至2019年约八成。出境游服务行业呈现以下现状:
- 供给端:国际航班运力恢复至疫情前约70%,但票价仍偏高;签证便利化政策(如对法、德、意等单方面免签)刺激短途出境需求。
- 需求端:游客更偏好小团、自由行、深度体验,购物比重下降,文化、美食、户外主题上升。
- 服务模式:线下门店收缩,直播带货、私域社群、AI行程规划成为新渠道。
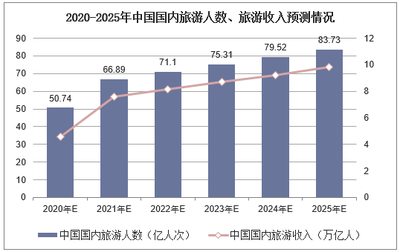
与此国内旅游保持强劲增长。2024年国内旅游人数预计超60亿人次,国内旅游收入有望突破6万亿元。新特征包括:县域旅游爆发、国潮文化体验热、避暑与避寒双向流动、交通基建(高铁、支线机场)扩大旅游半径。
五、出境游与国内游的互动关系调查
问卷与平台数据显示:
- 约65%的游客表示“国内游与出境游会互相替代,取决于假期长度和预算”。
- 在出境游恢复后,国内长线游(如西藏、新疆)并未明显下降,反而因“平替出境”和“深度探索”需求保持稳定。
- 一线城市居民出境游意愿更高,下沉市场(三线及以下)则以国内游为主,出境游渗透率仍低。
- 免签政策公布后,部分原本计划国内三亚、西双版纳的游客转向东南亚。
六、未来发展趋势预测(2025-2030)
- 出境游服务行业稳健复苏,2025年预计全面恢复至2019年水平;中小服务机构继续出清,头部OTA与专业定制商整合市场。
- 国内旅游进入“存量提质”阶段:从规模扩张转向人均消费与体验评分提升。
- 双循环互动加深:出境游复苏不会简单挤压国内游,反而通过标准输出(如中文服务、移动支付)提升国内游品质;国内游的创新(如沉浸式景区、要素式度假)反哺出境游产品设计。
- 技术驱动:AI行程助手、动态打包、跨境支付一体化,将同时服务于国内与出境游客。
- 政策变量:签证便利化、国际航线补贴、国内带薪休假落实,是两大市场共有的增长杠杆。“一带一路”沿线目的地与国内西部省区有望形成竞争与互补。
七、结论与建议
2018-2024年,中国出境旅游服务行业与国内旅游在波动中走向更均衡的共生关系。对出境游服务企业:应强化国内游服务能力,实现“内外双修”;重点关注年轻自由行客群、签证简化目的地与高性价比长线。对国内旅游目的地:应抓住出境游回流与分层需求,提升国际化服务水平,避免同质化价格战。总体看,未来中国旅游市场将呈现“国内大循环为主、出境游有序复苏、双市场良性互动”的格局。